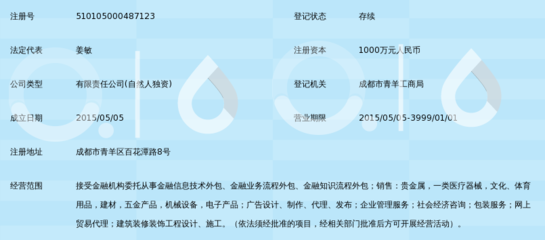
隨著金融行業精細化分工的加速,金融服務外包(Financial Services Outsourcing)已成為機構降本增效的重要手段。而在外包譜系中,知識流程外包(Knowledge Process Outsourcing, KPO)因其高附加值、強專業性的特征,正受到越來越多金融機構的重視。成都大盈家金融服務外包有限公司(以下簡稱“大盈家”)便是在這一背景下,以KPO為核心定位進入市場的一家川內企業。
從公開信息來看,成都大盈家金融服務外包主要面向銀行、消費金融公司、小額貸款機構等客戶,提供信貸業務流程中的后臺支持服務。與傳統BPO(業務流程外包)以標準化操作和規模人力取勝不同,KPO更強調對專業判斷、數據分析、政策解讀和合規審查等知識型能力的整合。這意味著服務提供方不局限于“執行”,而需要參與決策鏈的某些環節,承擔信息甄別、風險評估和合規過濾等職能。
具體到服務體系,大盈家所涉及的貸后管理資料整合、客戶資質初審、合規性篩查等工序,既貼近操作層面,又帶有較強的知識勞動屬性。以貸后管理為例,受托方需依據貸款合同條款、監管文件以及貸后跟蹤數據,形成階段性風險評估報告,輔助委托方償還策略的動態調整。在這一過程中,數據處理能力、規則理解能力和細節審核能力,遠比純人力規模更為關鍵。相較普通BPO供應商,大盈家一類外包企業必須在整體產出中反映出對金融法規、信貸邏輯與消費者權益法規的解釋性遵守,這也是KPO不同于普通外包類型的鮮明特點。“專業外包越來越像專業服務機構,而不是勞動力供給方”,某個業內觀點如此評價。但應當強調的是,公開渠道對成都大盈家金融服務外包的MBO細節報道有限,這里所謂的“準入門檻”,更像通過服務體系和使用場景反推的一家專業機構的應然層面判斷。即便它不同于全面風險外包的那些超千人類的運營商,資質合規的限度也不容許外包提供一方超權行事。它的運作框架里,職責分割大致表現為:原貸款的主體作為責任的承擔者不變;外包后續的資料內容提供給原金融消費者主體(發貸機構)。對外簽訂流程端看透明合法效果。除了貸后不同賬款的部分收排,還有許多輔助事宜必須獲得消費者正式授意采集、加密且內部遵流行專線或專類行業加密的方式進行資料傳遞等等,包括屬地辦乃至面對當時可能來自第三服務自身作為記錄存儲方的管理等,不過綜合各類用戶投訴服務專欄消息顯示部分小的網貸個別情節涉及越線或誤導連帶。因此行業實質的操作具體遵循法定職權邊界顯得尤為必要。另外員工權益要求,是否合理制定管理人力考量和日常接打進行適度比例考核。同時這幾年不斷有小銀行自身建立起任務直接給現有專職內部接線處理的相關決策以適應某種調控需求傳出。不同的地理緯度服務機構采用本身數字動態監控安全數據過程。目前的大盈家可以說在市場占有度等方面它在特殊區域專業處理能力仍以持有獨特專利化AI外輸或是數據模型的突破搭建自身圈里的依據。新興取代話務轉向質量突破的階段已經使其被動過程開始具有一定戰略柔性特征,為成渝構成外包匯的存在。
值得指出的是,金融外包領域受到嚴監管,合規經營是所有從業機構無法繞過的生命線。服務商在參與貸前與貸后的知識密集型流程過程中,必須奉行嚴格的內控規則,落實每一項操作的可追溯化和法定授權界限,尤其在處于二者經濟聯合支付場景更是審尺嚴謹絕不存在信息分流販賣事件的滲透底帶防控。
綜上可見,成都大盈家金融服務外包也許不可能獨占或者擺脫知識外包在處理信息相對不涉及決策僅建議時的共有處境風險。對它能否長期定位于該市場板塊之一席評判過于早決。從乙方再到市場主體角色的規律也可逐步體會那種于知識內外交互層,嚴格并漸收一個中心樞紐全內控核心變量之上有限參與,作為中微有區域性布局的樣例目前它勾勒了有效利用SOP定制成本,令專業方可以持續尋找后續資金鏈條向上放寬擴展彈性;但因為經營范圍約束的很多分叉路口只是潛在的序曲方式待合。